El congresista republicano Byron Donalds ha inundado la televisión en Florida con un anuncio publicitario en el que arremete contra su contrincante demócrata, David Jolly. Según Donalds, la propuesta de su rival implicaría un “impuesto por huracanes” de 1,000 dólares para las familias del estado.
Por su parte, Jolly rechaza categóricamente el spot y argumenta que su estrategia —que busca trasladar la cobertura de daños por huracanes desde el sector de seguros privados hacia un fondo de gestión estatal— lograría abatir las primas entre un 60% y un 70%.
Ante las proyecciones encontradas de ambos aspirantes a la gubernatura, PolitiFact se dio a la tarea de examinar la investigación disponible, consultar a especialistas en la materia y despejar una incógnita central: ¿Qué repercusiones reales tendría esta medida en los bolsillos de los propietarios de viviendas?
El comercial difundido por Donalds el pasado 8 de septiembre sostiene que la iniciativa de Jolly representaría un gasto de “1,000 dólares por familia en Florida cada año”, disparando los precios en las pólizas de hogar, vehículos y alquileres.
No obstante, aunque el anuncio se apoya en un estudio reciente, incurre en una simplificación considerable de sus conclusiones. Dicha investigación no analizó directamente el proyecto de Jolly, sino un proyecto legislativo presentado en la Cámara de Representantes de Florida en 2024.
Especialistas de la Universidad Estatal de Florida (FSU) examinaron qué ocurriría si Citizens Property Insurance Corp., la aseguradora de carácter estatal, absorbiera íntegramente la protección contra vientos huracanados. El monto de los 1,000 dólares surge de un supuesto muy concreto: que los residentes de Florida debieran aportar tarifas de emergencia a Citizens durante un periodo acotado en caso de que una tormenta de proporciones catastróficas depleta las reservas financieras de la institución.
Bajo el esquema propuesto por Jolly, los floridianos podrían enfrentarse a cobros extraordinarios si se presentara una coyuntura similar y su fondo operara bajo las mismas normativas que Citizens. Sin embargo, no existe certeza de que esto ocurra, ni el estudio señala que se trate de un escenario definitivo o de carácter anual.
Por otro lado, analistas del sector asegurador ponen en duda que la propuesta de Jolly logre disminuir los costos del seguro de huracanes, advirtiendo que más bien podría traducirse en una redistribución de los mismos. Asimismo, señalaron que todavía hay interrogantes fundamentales sin resolver sobre la forma en que se financiaría, administraría y sostendría dicho fondo frente a la natural volatilidad de las tormentas tropicales.
A continuación, contrastamos las versiones encontradas sobre el plan de Jolly con los datos disponibles.
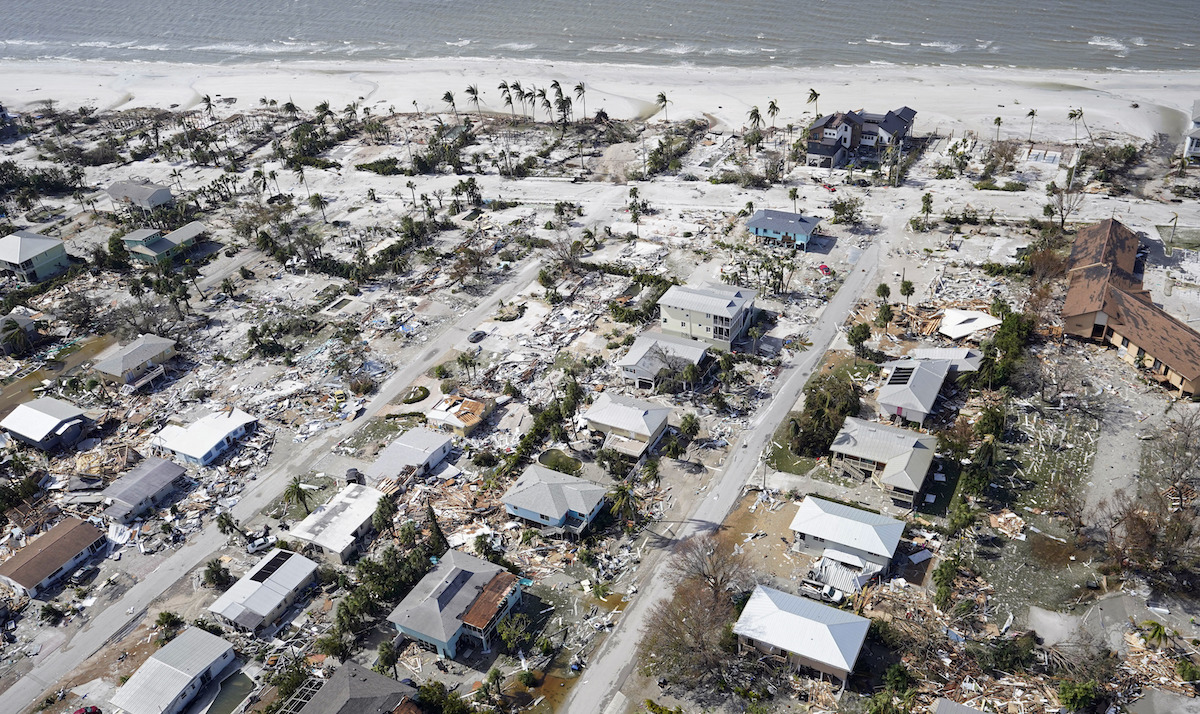
Vista aérea de los daños dejados por el huracán Ian en Fort Myers, Florida, el 29 de septiembre de 2022. (AP)
¿Existe la posibilidad de que los seguros de vivienda caigan entre un 60% y un 70% en Florida?
Jolly defiende la urgencia de replantear el sistema de seguros residenciales en Florida, un estado que ha arrastrado durante años las tarifas más elevadas del país, impulsadas principalmente por la amenaza constante de los huracanes. En contraste, la estrategia de Donalds se enfoca en aprovechar normativas recientes orientadas a frenar demandas excesivas y en instaurar un sistema de evaluación para las compañías aseguradoras.
Como antecedente, tras el embate del huracán Andrew en el sur de Florida en 1992 —que dejó pérdidas superiores a los 26,000 millones de dólares (más de 61,000 millones en la actualidad)—, el gobierno estatal estableció un fondo de catástrofes por huracanes con el propósito de aportar estabilidad al mercado.
Dicho fondo opera como un respaldo financiero para reembolsar a las aseguradoras comerciales una parte de los quebrantos masivos provocados por ciclones, y se nutre principalmente del rendimiento de sus inversiones y de las aportaciones que realizan las empresas que operan en la región.
Para diciembre de 2025, el fondo acumulaba un remanente de 9,600 millones de dólares, calculando llegar a los 12,000 millones al cierre de 2026 si las condiciones meteorológicas se mantienen favorables.
La propuesta de Jolly transformaría este fondo en el asegurador principal para los riesgos de viento, calculando que requeriría un piso mínimo de 32,000 millones de dólares. (Cabe destacar que el seguro contra inundaciones se gestiona mediante una póliza federal independiente y quedaría fuera de este esquema).
Hasta el momento, Jolly no ha precisado la mecánica operativa de su propuesta. No obstante, indicó a PolitiFact que los ciudadanos no tendrían que contratar un seguro contra vientos por separado y sugirió que la entidad estatal podría auxiliarse de aseguradoras privadas para la emisión y gestión de los siniestros.
Desde su equipo de campaña estimaron que al prescindir de la cobertura privada contra vientos en una propiedad valorada en 300,000 dólares —donde el desembolso promedio por pólizas alcanza los 7,136 dólares anuales—, el gasto se contraería a unos 2,556 dólares al año, lo que representaría una disminución del 64%.
@politifactenespanol ¡Sigue el canal de WhatsApp de PolitiFact en Español para estar al día de lo que es cierto, falso, engañoso o fuera de contexto! #whatsapp #canales #verificacion #factcheck
A pesar de ello, los especialistas coinciden en que, si bien suprimir la cobertura privada de vientos podría generar un alivio financiero inicial, es poco probable que el recorte alcance la magnitud que proyecta el candidato.
Gabriel Carrillo, director de programa en el Centro de Gestión de Riesgos y Educación en Seguros de la Universidad Central de Florida, señaló que una de las vías de ahorro radicaría en la eliminación de los márgenes de ganancia corporativa que actualmente se cargan a las primas.
Sin embargo, advirtió que un fondo de esta naturaleza también acarrearía costos administrativos para tramitar los reclamos y añadió que, de erradicarse por completo la cobertura privada contra vientos, “el riesgo recaería entonces sobre todos los consumidores, no solo sobre los propietarios de viviendas”.
En la misma línea, Karen Clark, especialista en modelación de riesgos catastróficos, apuntó que Florida “concentra el 60% del riesgo de huracanes en Estados Unidos debido a su posición geográfica y a los billones de dólares en bienes inmuebles expuestos en la costa”, una realidad que ningún instrumento financiero novedoso lograría modificar.
Actualmente, ningún estado gestiona un mecanismo que absorba el 100% de las reclamaciones primarias por daños de vientos, siendo el Programa del Seguro Nacional de Inundación el referente más cercano. Dicho programa nació con el compromiso gubernamental de mitigar los riesgos catastróficos y generar ahorros para la ciudadanía; no obstante, con el transcurso de los años, los siniestros superaron la capacidad de financiación. A pesar de que el Congreso condonó cerca de 16,000 millones de su pasivo, la entidad aún adeuda al Departamento del Tesoro estadounidense más de 22,000 millones.
Los modelos administrados desde el sector público suelen ser propensos a una subvaloración del riesgo, lo que se traduce en tarifas insuficientes frente a la exposición real, indicó Carrillo. Mantener la estabilidad financiera de un fondo de esta magnitud exige inyectar recursos tras desastres mayúsculos, un objetivo que choca frontalmente con la presión política orientada a contener el impacto económico en los consumidores.
¿De qué manera la propuesta de Jolly elevaría los gastos para la totalidad de los floridianos?
El estudio publicado el 26 de agosto al que alude el anuncio de Donalds fue elaborado por la Oficina de Análisis de Políticas de Programas y Responsabilidad Gubernamental (OPPAGA) de la Legislatura de Florida. Aunque no es de dominio público, tanto la OPPAGA como el equipo de campaña de Donalds lo facilitaron a PolitiFact.
Los investigadores simularon los posibles escenarios de trasladar la totalidad de la cobertura residencial contra vientos a Citizens, permitiendo que las firmas privadas comercializaran únicamente pólizas exentas de dicho riesgo, como las de incendios (sin que esto implicara un análisis directo de la plataforma de Jolly).
Entre los aspectos favorables de segregar el riesgo de vientos del mercado privado, el informe destacó una mayor uniformidad en los precios y en los alcances de las pólizas, además de remover el principal factor de insolvencia para las aseguradoras, lo que podría atraer a más empresas al mercado de riesgos no relacionados con el viento.
En contraparte, se señalaron desventajas como una merma en la competencia y la vulnerabilidad ante presiones políticas en la asignación de recursos y tarifas. Los autores advirtieron que la posibilidad de que un fondo estatal encarezca los costos para los contribuyentes radica en concentrar toda la exposición al viento del estado en un único operador, generando un punto crítico de vulnerabilidad financiera.
La concentración de riesgos bajo una única aseguradora estatal generaría una “redistribución geográfica significativa de los costos”, imponiendo en la práctica un “impuesto por huracanes” a prácticamente todos los titulares de pólizas en Florida, concluye el análisis.
Dicho concepto de “impuesto” alude a las cuotas de emergencia que, conforme a la legislación de Florida, las instituciones públicas de seguros —incluyendo a Citizens y al actual fondo de catástrofes— están facultadas para imponer si sus reservas se agotan y enfrentan déficits. Esto coincide con el escenario planteado en la investigación, donde los residentes podrían verse obligados a cubrir temporalmente 1,000 dólares anuales tras el impacto de una tormenta severa.
Estos gravámenes pueden adherirse a prácticamente cualquier tipo de contrato de seguro, abarcando pólizas de hogar, automotrices, de inquilinos y comerciales. Al tratarse de un pago obligatorio por ley, opera en la práctica como un rescate fiscal financiado por la ciudadanía.
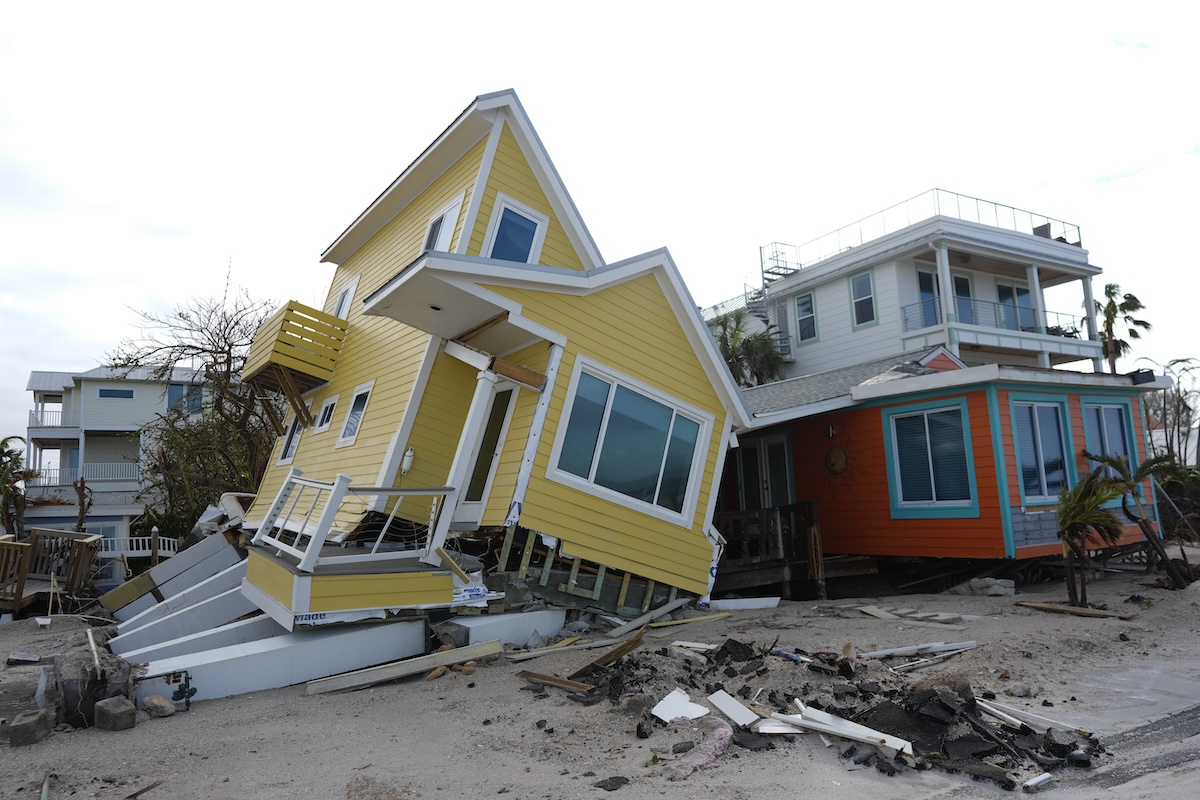
Una residencia destruida sobre sus bases tras el paso del huracán Milton en Bradenton Beach, isla Anna Maria, Florida, el 10 de octubre de 2024. (AP)
¿Qué tan sólida podría ser la estructura financiera de este fondo?
Frente a las críticas, Jolly argumenta que la simulación de la FSU parte de un escenario predeterminado y se ciñe a las normativas de la legislación actual, las cuales él busca transformar. Como salvaguarda financiera, el candidato apuntó al reaseguro, un mecanismo conocido coloquialmente como “seguro para aseguradoras”.
El reaseguro permite a las empresas primarias transferir una proporción de su exposición a grandes jugadores globales del sector. Esto dota a las compañías de la capacidad económica indispensable para operar en franjas costeras vulnerables, asegurando la liquidez requerida para indemnizar siniestros multimillonarios sin poner en riesgo su viabilidad.
“El fondo estatal adquiere reaseguros, exactamente igual que cualquier fondo de capital que asuma el riesgo, lo cual desmiente el argumento de Donalds sobre una supuesta exposición desprotegida del estado”, puntualizó Jolly.
Aun así, diversos expertos cuestionan si las grandes reaseguradoras internacionales estarían dispuestas a respaldar un volumen de riesgo tan masivo para un solo territorio, advirtiendo que los costos asociados serían extremadamente elevados.
“Sencillamente no vislumbro cómo un fondo gubernamental podría operar esto de manera más económica y eficiente que una industria altamente diversificada”, expresó Carrillo.
Por su parte, Jeff Brandes, exsenador estatal republicano y fundador del Florida Policy Project, señaló que aun cuando el estado lograra dotar de solvencia al fondo mediante las vías sugeridas por Jolly —tales como gravámenes al turismo, tasas inmobiliarias o impuestos al sector asegurador—, la estructura seguiría enfrentando serios desafíos de escala y viabilidad a largo plazo.
“Estamos hablando de apartar miles de millones de dólares cada año. Podríamos sufrir el impacto de un huracán la próxima temporada con un costo de 100,000 millones de dólares, algo imposible de prever, por lo que la prioridad debe ser diseminar ese riesgo y no concentrarlo en una sola mano”, advirtió Brandes.
Mientras tanto, los expertos recuerdan que las aseguradoras privadas se apoyan en una compleja red financiera global capaz de distribuir el peso de las pérdidas entre inversionistas internacionales, mercados de reaseguro y bonos vinculados a catástrofes.
Finalmente, Jolly indicó que si los estudios definitivos confirman que su propuesta efectivamente recorta los gastos para los consumidores, es muy probable que impulse la iniciativa mediante una consulta popular para que sean los propios votantes de Florida quienes decidan su implementación.
Descubre más trabajos de verificación en PolitiFact en Español.
Nota del editor: Este texto fue traducido originalmente del inglés al español mediante herramientas automáticas, y posteriormente revisado y pulido por periodistas bilingües de PolitiFact para garantizar su precisión y fluidez.